월말 정산을 하는데
광고 관리자에는 ROAS 262%가 떠 있습니다.
그런데 통장 잔고는 광고비를 쓰기 전보다 줄었습니다.
보고서가 틀린 걸까요,
아니면 우리가 숫자를 잘못 읽은 걸까요?
대부분은 둘 다 아닙니다.
숫자 하나하나는 맞는데,
서로 어떻게 이어지는지를 안 보고 있었던 겁니다.
1. 클릭률이 올랐다고 좋아했는데 매출은 그대로다
2. 관리자 ROAS는 좋은데 정산하면 마이너스다
3. 목표 ROAS 300%를 받았는데 왜 300%인지 모른다
숫자를 하나씩 따로 보면, 좋은 숫자와 나쁜 숫자가 동시에 맞는 말처럼 들립니다.
광고 숫자는 따로 노는 성적표가 아니라
한 줄로 이어진 곱셈입니다.
광고 지표 곱셈식이란? 노출에서 매출까지 한 줄로 잇는 것
광고 관리자를 열면 지표가 스무 개 넘게 나옵니다.
CPM, 클릭률, CPC, 전환율, CPA, ROAS.
이름이 다 다르니 각각 따로 평가하고 싶어집니다.
그런데 이 숫자들은 순서대로 이어져 있습니다.
돈을 내면 노출이 생기고,
노출 중 일부가 클릭하고,
클릭한 사람 중 일부가 사고,
산 사람이 낸 금액이 매출이 됩니다.
매출 = 노출 × 클릭률 × 전환율 × 객단가
노출 = 광고비 ÷ CPM × 1,000
줄에 나오는 용어를 먼저 짧게 정리해 두겠습니다.
- CPM: 광고가 1,000번 보이는 데 드는 비용입니다.
- 클릭률(CTR): 광고를 본 횟수 중 링크를 누른 비율입니다.
- CPC: 클릭 한 번에 든 비용, 즉 광고비 ÷ 클릭 수입니다.
- 전환율(CVR): 방문 중 주문으로 끝난 비율입니다.
- CPA: 주문 한 건을 얻는 데 든 광고비입니다.
- ROAS: 광고비 대비 매출, 즉 매출 ÷ 광고비입니다.
저희가 말하는 광고 지표 곱셈식은 이 한 줄입니다.
새로운 공식이 아니라
원래 연결돼 있던 숫자를 순서대로 세워 놓은 것입니다.
이 줄을 광고비로 나누면 ROAS가 나오고,
주문 수로 나누면 CPA가 나옵니다.
왜 굳이 한 줄로 이어 봐야 할까요
곱셈에서는 한 칸이 좋아져도
다른 칸이 같이 나빠지면 결과가 그대로입니다.
한 칸만 보고 "좋아졌다", "나빠졌다"를 말하면
절반만 본 판단이 됩니다.
반대로 줄을 그려 두면
"ROAS가 떨어졌다"는 막연한 말이
"CPM은 그대로인데 전환율 칸이 내려갔다"로 바뀝니다.
그래야 소재를 바꿀지, 상세페이지를 볼지,
가격을 볼지 다음 할 일이 정해집니다.
숫자로 한 번 따라가 보겠습니다
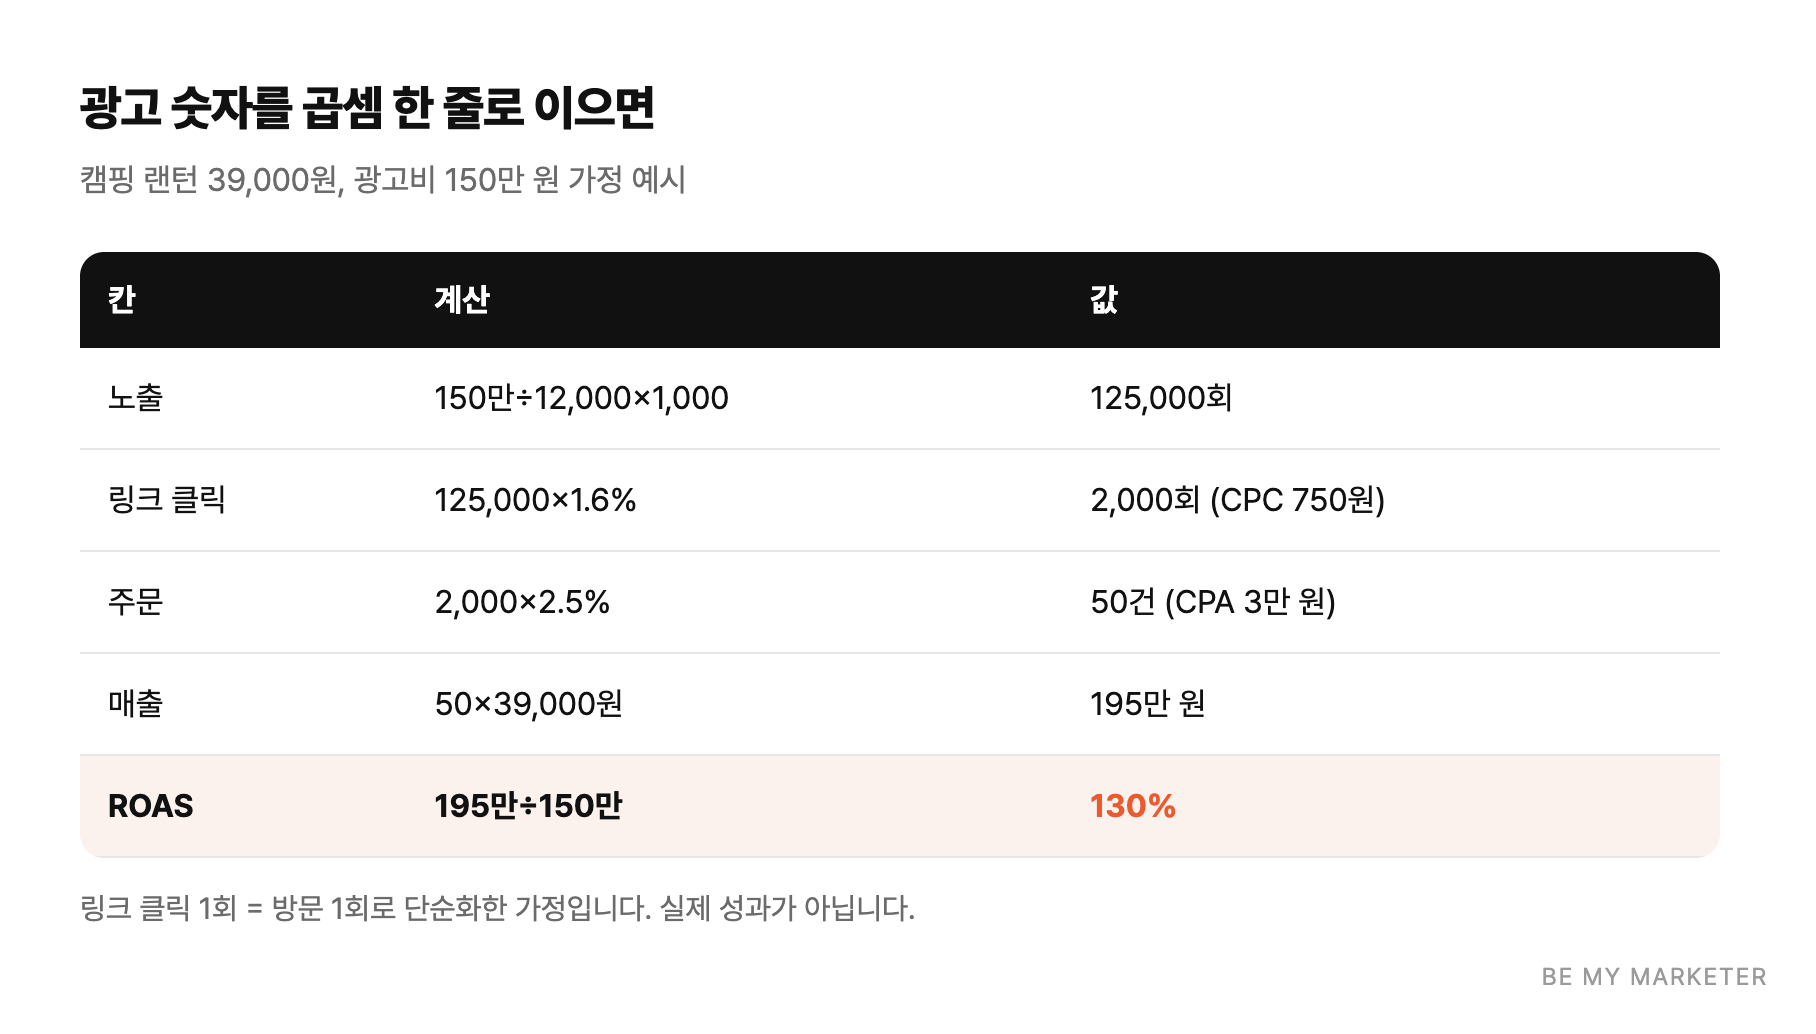
39,000원짜리 캠핑용 LED 랜턴을 판다고 해 보겠습니다(가정).
이 글의 상품과 숫자는 모두 설명용으로 만든 예시이고
실제 고객사 성과가 아닙니다.
광고비 150만 원, CPM 12,000원,
링크 클릭률 1.6%, 방문 대비 주문 비율(전환율) 2.5%입니다.
계산을 단순하게 하려고
링크 클릭 1회가 상세페이지 방문 1회로 이어진다고 두겠습니다.
실무에서는 클릭과 실제 방문 수가 다르니
랜딩 도달률을 한 칸 더 끼워 넣으면 됩니다.
노출은 150만 원 ÷ 12,000원 × 1,000 = 125,000회.
클릭은 125,000 × 1.6% = 2,000회, CPC는 750원입니다.
주문은 2,000 × 2.5% = 50건,
매출은 50 × 39,000원 = 195만 원입니다.
ROAS는 195만 원 ÷ 150만 원 = 130%,
주문 한 건에 쓴 광고비(CPA)는 3만 원입니다.
한 줄로 줄이면 1,000 ÷ 12,000 × 0.016 × 0.025 × 39,000 = 1.3.
같은 130%가 나옵니다.
이 줄을 한 번 그려 두면,
어느 칸을 몇 퍼센트 움직였을 때 끝이 어떻게 변하는지
계산기로 바로 확인할 수 있습니다.
실무에서는 칸이 하나 더 있습니다, 랜딩 도달률
앞에서는 클릭 1회가 방문 1회라고 두었습니다.
실제로는 링크를 눌렀는데 페이지가 늦게 열려
그 사이에 돌아가는 사람이 있습니다.
그래서 클릭과 전환율 사이에
랜딩 도달률(방문 ÷ 링크 클릭)이라는 칸을 하나 더 끼웁니다.
클릭 2,000회 중 실제 방문이 1,700회라면 도달률은 85%입니다.
전환율 2.5%를 곱하면 주문은 42.5건,
매출은 약 166만 원, ROAS는 약 110.5%로 내려갑니다.
소재도 상세페이지도 그대로인데
페이지가 느린 것만으로 130%가 110%대가 될 수 있다는 뜻입니다.
그래서 관리자의 링크 클릭 수와
분석 도구의 방문 수가 크게 다르면
소재보다 페이지 속도와 추적 설정을 먼저 봅니다.
클릭률 하나만 보면 생기는 착시
"클릭률이 오르면 광고가 좋아진 것 아닌가요?"
회의에서 제일 자주 듣는 말입니다.
클릭률이 1.6%에서 2.4%로 올랐다는 보고가 올라왔다고 해 보겠습니다.
그런데 같은 기간 CPM도 12,000원에서 18,000원으로 올랐습니다.
광고비 150만 원을 그대로 넣으면
노출은 약 83,333회로 줄어듭니다.
여기에 2.4%를 곱하면 클릭은 여전히 약 2,000회입니다.
CPC도, 주문 수도, 매출도 그대로입니다.
클릭률이 50% 좋아졌는데
노출 단가가 50% 비싸져서 정확히 상쇄된 것입니다.
비율은 올랐는데 돈 쓴 대비 결과가 같다면 개선이 아닙니다.
반대로 클릭률이 내려갔다면
이번에는 클릭률이 1.4%로 내려갔는데
CPM이 9,000원으로 싸졌다고 해 보겠습니다.
노출은 약 166,667회, 클릭은 약 2,333회,
CPC는 약 643원입니다.
전환율 2.5%가 그대로면 주문은 약 58건,
매출은 약 227만 원,
ROAS는 약 152%로 오히려 좋아집니다.
클릭률만 보고 이 소재를 껐다면
더 나은 소재를 버린 셈입니다.
물론 싼 노출이 늘 좋다는 뜻도 아닙니다.
CPM이 싸진 대신 전환율이 1.5%로 떨어졌다면
주문은 약 35건으로 오히려 줄어듭니다.
그래서 CPM, 클릭률, 전환율은 항상 세 칸을 같이 놓고 봅니다.
랜턴 소재 두 개를 75만 원씩 돌렸다고 해 보겠습니다.
A는 CPM 9,000원으로 노출 약 83,333회,
클릭률 1.6%로 클릭 약 1,333회,
전환율 1.5%로 주문 20건이었습니다.
B는 CPM 15,000원으로 노출 50,000회,
클릭률 2.4%로 클릭 1,200회,
전환율 3.0%로 주문 36건이었습니다.
같은 돈으로 B가 주문을 16건 더 만들었습니다.
다만 "비싼 노출이 구매력 있는 사람을 데려왔다"까지는
이 숫자로 말할 수 없습니다.
소재가 약속한 내용, 노출된 지면, 대상 구성이
함께 달랐을 수 있기 때문입니다.
하루 이틀 숫자로는 칸을 판정하지 않습니다
곱셈식은 표본이 적을 때 특히 쉽게 흔들립니다.
방문 25회에 주문 1건이면 전환율 4%인데,
한 건만 더 생기면 8%가 됩니다.
숫자가 두 배 뛴 게 아니라 주문이 한 건 늘었을 뿐입니다.
그래서 판단에 쓸 최소 단위를
상품 가격과 구매까지 걸리는 시간에 맞춰 먼저 정합니다.
그 전까지는 "좋다, 나쁘다" 대신
"아직 표본 부족"이라고 적어 둡니다.
고객이 멈춘 구간은 퍼널 숫자로 찾습니다
전환율 2.5%는 사실 한 칸이 아닙니다.
방문한 사람이 장바구니에 담고,
결제를 시작하고,
결제를 끝내는 여러 걸음이 접혀 있는 숫자입니다.
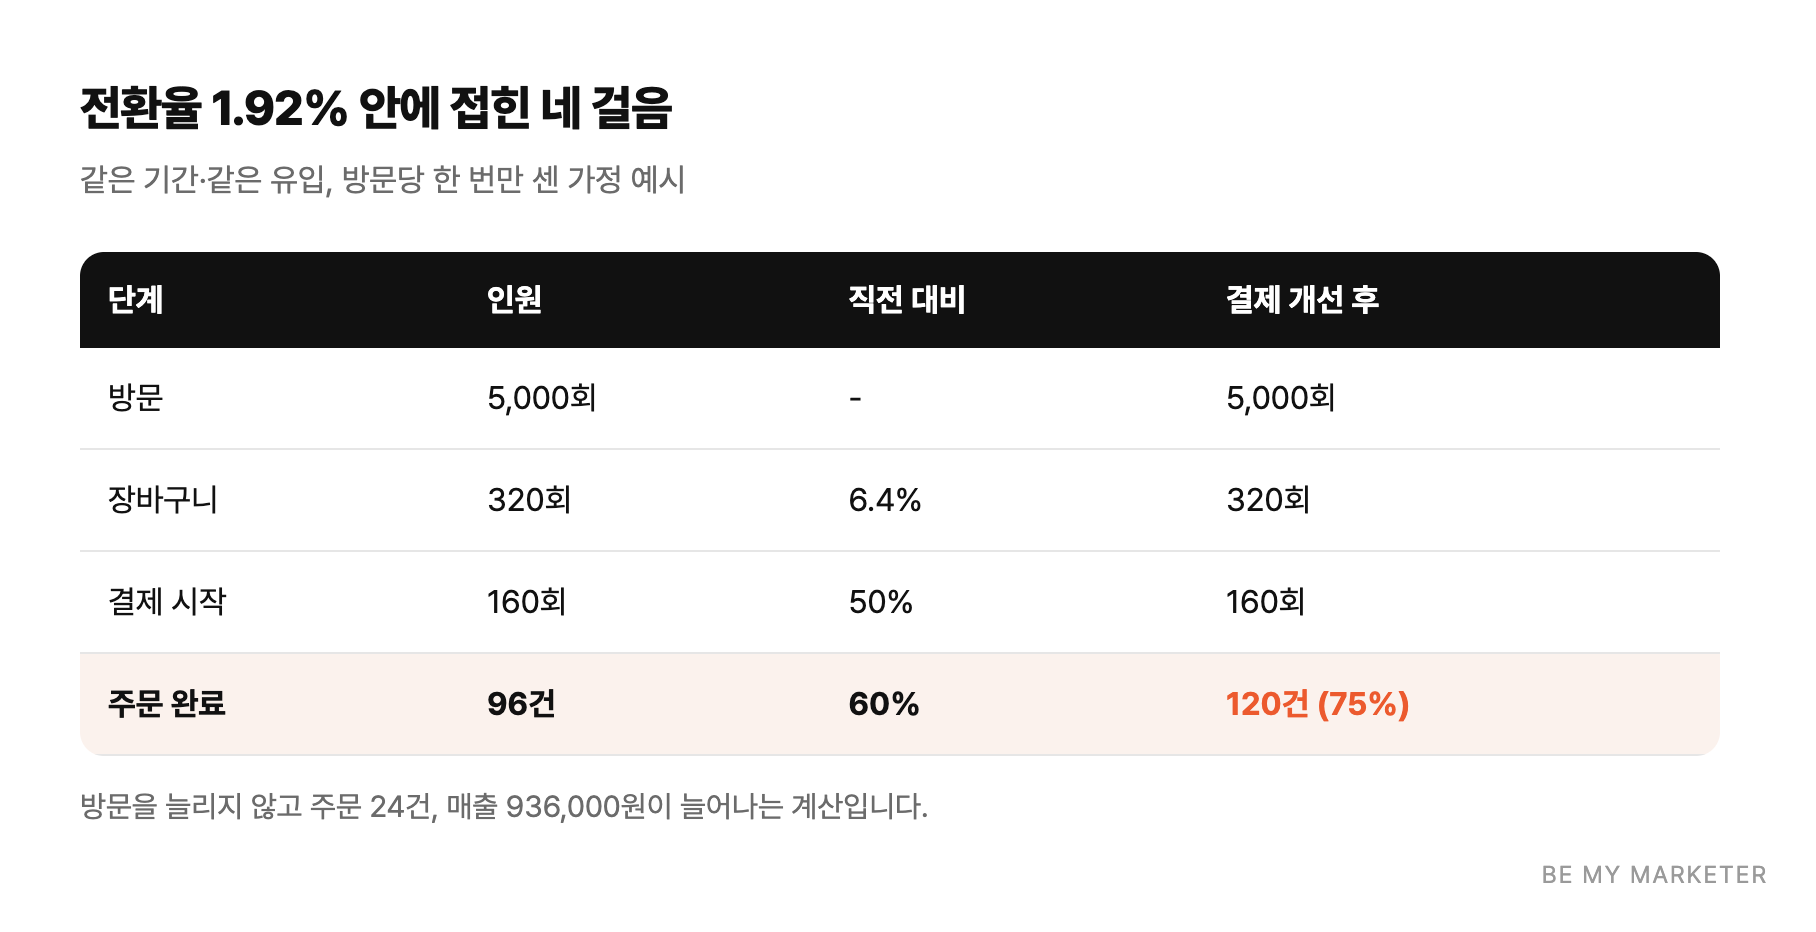
같은 기간, 같은 유입에서 이렇게 나왔다고 해 보겠습니다.
방문 5,000회 중 장바구니 320회(6.4%),
그중 결제 시작 160회(50%),
그중 주문 완료 96회(60%).
전체 전환율은 96 ÷ 5,000 = 1.92%입니다.
각 단계는 방문 한 번에 한 번만 세야 합니다.
장바구니 버튼을 세 번 누른 사람을 세 번 세면
비율이 부풀어 계산이 틀어집니다.
여기서 결제 직전 구간을 손봐서
결제 시작 대비 구매율이 60%에서 75%가 됐다고 해 보겠습니다.
결제 시작 160회 × 75% = 120건.
방문은 한 명도 늘리지 않았는데 주문이 24건,
매출로는 24 × 39,000원 = 936,000원이 늘어납니다.
광고 성과를 고치는 답이
늘 광고 관리자 안에 있는 건 아닙니다.
결제 화면의 배송비 표시 하나,
옵션 선택 순서 하나가 같은 역할을 하기도 합니다.
다만 방문까지는 광고 담당, 그 뒤는 사이트 담당으로
칼같이 나눠지지는 않습니다.
광고가 어떤 약속을 하고 데려왔는지가
장바구니 비율에도 영향을 주기 때문입니다.
그래서 보고서에는 비율과 함께 분모를 같이 적습니다.
"6.4%"가 아니라 "방문 5,000회 중 장바구니 320회"라고요.
주간 보고서는 "어느 칸이 얼마나"로 읽습니다
곱셈식이 진짜 쓸모 있는 순간은
지난주와 이번주를 비교할 때입니다.
ROAS가 떨어졌다는 사실보다
어느 칸이 몇 퍼센트 움직였는지를 먼저 적습니다.
랜턴 광고에 이번 주도 150만 원을 썼다고 해 보겠습니다.
지난주는 앞의 예시 그대로 ROAS 130%였습니다.
이번 주에는 2개 세트를 기본 옵션으로 바꿔서
객단가가 39,000원에서 42,000원으로 올랐습니다.
그런데 CPM은 12,600원으로 5% 올랐고,
클릭률은 1.6%로 같았으며,
전환율이 2.5%에서 2.0%로 내려갔습니다.
주문은 약 38건, 매출은 약 160만 원,
ROAS는 약 107%가 됐습니다.
칸별로 나눠 보면 이렇습니다.
CPM 칸은 ROAS를 약 5% 깎았고,
객단가 칸은 약 8% 올렸고,
전환율 칸이 20%를 깎았습니다.
0.95 × 1.08 × 0.8을 곱하면 약 0.82,
130%에 곱하면 약 107%가 나옵니다.
이렇게 적으면 회의의 질문이 달라집니다.
"소재가 지쳤나?"가 아니라
"세트를 기본값으로 바꾼 게 결제를 망설이게 했나?"가 됩니다.
가장 크게 움직인 칸에 가장 먼저 가설을 붙이는 겁니다.
가설은 한 문장으로 적습니다.
"단품을 사려던 방문자가 세트 가격을 먼저 보고 이탈했다.
단품을 기본값으로 되돌리고 세트를 아래에 두면
전환율이 2.5% 근처로 돌아오고 객단가는 일부 유지될 것이다."
다음 주에는 이 문장이 맞았는지만 확인하면 됩니다.
주문 한 건에 쓸 수 있는 광고비부터 거꾸로 구합니다
지금까지는 위에서 아래로,
노출에서 매출까지 내려왔습니다.
이번에는 반대로 올라가 보겠습니다.
주문 한 건에서 남는 돈으로 쓸 수 있는 광고비를 먼저 구하는 겁니다.
광고 전에 남는 돈 계산하기
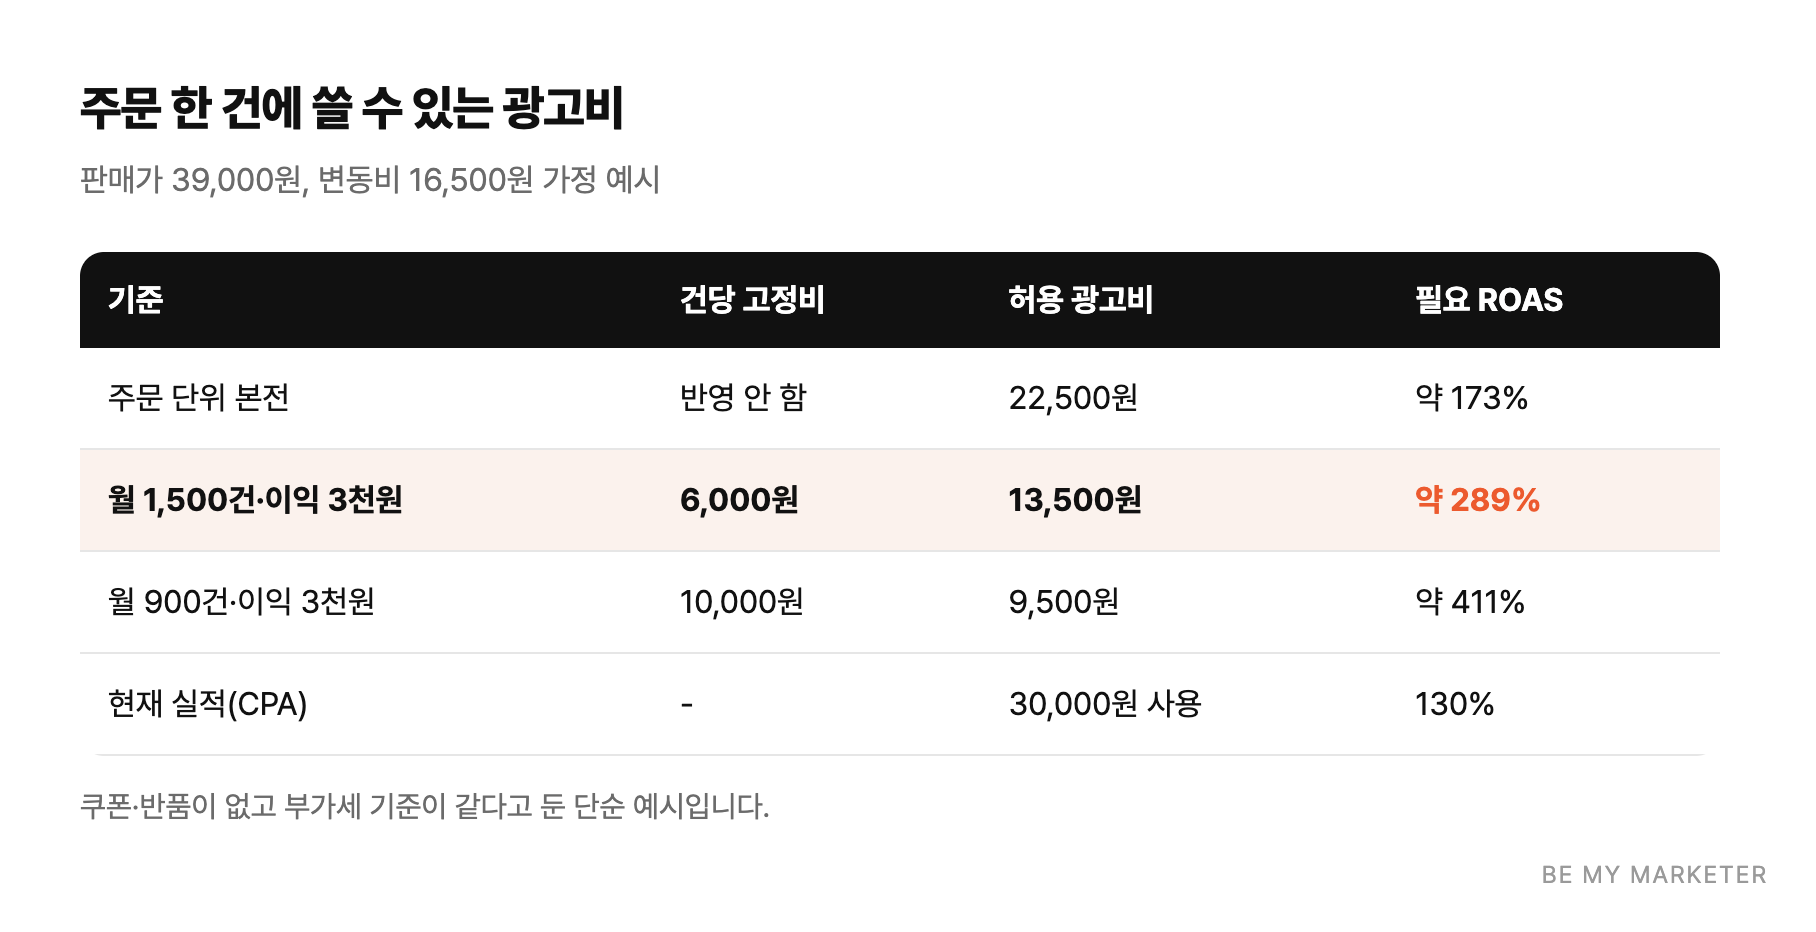
랜턴 판매가 39,000원에서
원가 9,800원, 포장·출고 1,900원,
배송 3,200원, 결제 수수료 1,600원을 빼 보겠습니다.
변동비 합계는 16,500원,
광고비를 쓰기 전에 남는 돈은 22,500원입니다.
쿠폰과 반품은 없다고 두고,
매출과 비용의 부가세 기준도 같다고 둔 단순한 예시입니다.
실제로는 할인 후 받는 금액과
반품으로 돌아가는 비용까지 같은 기준으로 넣어야 합니다.
이 22,500원을 전부 광고비로 쓰면 ROAS는 39,000 ÷ 22,500 = 약 173%입니다.
주문 단위로 겨우 본전인 선입니다.
앞에서 계산한 ROAS 130%는 이 선보다 아래라서,
주문이 들어올수록 손해가 쌓입니다.
CPA 3만 원이 22,500원보다 7,500원 크기 때문입니다.
고정비와 남길 이익까지 넣으면
사무실, 인건비 같은 월 고정비가 900만 원이고
한 달 주문이 1,500건이라면
주문 한 건이 나눠 지는 고정비는 6,000원입니다.
여기에 건당 이익 3,000원을 남기고 싶다면
22,500 − 6,000 − 3,000 = 13,500원.
주문 한 건에 쓸 수 있는 광고비는 13,500원,
필요한 ROAS는 39,000 ÷ 13,500 = 약 289%입니다.
주문이 월 900건에 그친다면 어떨까요?
건당 고정비가 1만 원으로 커져서
허용 광고비는 9,500원, 필요 ROAS는 약 411%가 됩니다.
같은 랜턴인데 판매량에 따라 필요한 숫자가 이만큼 달라집니다.
"목표 ROAS 300%"는 업계 평균에서 오는 숫자가 아니라
우리 상품의 손익표에서 거꾸로 나오는 숫자입니다.
위에서 내려온 줄과 아래에서 올라온 줄이 만나는 곳
이제 두 줄을 맞대 볼 수 있습니다.
목표 CPA 13,500원에 맞추려면
CPA = CPC ÷ 전환율이니,
전환율 2.5%를 유지할 때 CPC는 337.5원이어야 하고,
CPC 750원을 유지할 때 전환율은 약 5.56%가 되어야 합니다.
둘 중 하나만 고르라는 뜻은 아닙니다.
CPC를 조금, 전환율을 조금 함께 개선하거나
묶음 구성으로 객단가를 올려
허용 광고비 자체를 키우는 방법도 있습니다.
계산상 필요한 폭과 실제로 달성 가능한 폭을
나눠서 적는 것이 중요합니다.
증액 판단도 이 줄 위에서 합니다
허용 광고비와 필요 ROAS를 알면
증액도 감이 아니라 기준으로 할 수 있습니다.
흔히 "예산은 20%씩만 올려야 학습이 안 깨진다"는 말을 듣는데,
20%는 모든 계정에 통하는 안전선이 아닙니다.
변화 폭보다 먼저 정할 것은
어떤 숫자를 얼마나 기다려 보고, 어디서 멈출지입니다.
필요 ROAS를 약 289%로 잡고
광고 유입에서 중복 없이 확인한 주문 매출만 봤다고 해 보겠습니다.
일 30만 원 구간에서 320%,
45만 원 구간에서 305%가 나왔습니다.
각 구간은 구매가 늦게 잡히는 기간까지 기다린 뒤 비교했습니다.
60만 원으로 올리자 270%가 됐습니다.
필요 ROAS 아래로 내려왔으니
원인을 확인하면서 45만 원 수준으로 되돌릴지 검토합니다.
증액 다음 날 숫자 하나로 판단하지는 않지만,
미리 정한 누적 손실 한도를 넘으면 기다리지 않고 줄입니다.
270%가 나왔을 때 확인하는 순서도 곱셈식 그대로입니다.
CPM이 올랐는지, 클릭률이 내렸는지,
전환율이 내렸는지, 객단가가 바뀌었는지.
예산을 올리면 평소에 닿지 않던 사람에게까지 노출이 넓어지면서
CPM이나 전환율 칸이 먼저 움직이는 경우가 많습니다.
어느 칸이 먼저 꺾였는지가 다음 단계의 방향을 정합니다.
볼륨을 키우다 숫자가 꺾이는 경우를 보면
소재가 한두 개뿐이라 같은 사람에게 반복 노출됐거나,
리뷰와 상세처럼 늘어난 방문을 받을 준비가 덜 됐거나,
한 매체에만 예산을 몰아 넣은 경우가 많습니다.
곱셈식으로 보면 어느 칸이 먼저 꺾였는지가 보이니
세 경우를 구분하기도 쉬워집니다.
보고서에는 가장 정직한 숫자를 옆에 둡니다
처음에 나온 ROAS 262%로 돌아가 보겠습니다.
광고비 800만 원을 쓴 달,
광고 관리자가 잡은 기여 매출은 2,100만 원이었습니다.
2,100 ÷ 800 = 262.5%입니다.
그런데 같은 달 쇼핑몰 전체 결제 매출은 1,500만 원,
광고비 대비 187.5%였습니다.
관리자는 자기 기준으로 기여를 인정해 세고,
쇼핑몰은 실제 결제를 셉니다.
같은 주문을 여러 매체가 각자 자기 몫으로 잡기도 합니다.
둘 중 하나만 정답이라고 고를 필요는 없습니다.
플랫폼 숫자는 같은 조건의 캠페인끼리 비교할 때,
쇼핑몰 숫자와 공헌이익은 사업이 남는지 볼 때 씁니다.
서로 다른 자로 같은 물건을 재고 있다는 걸 알고 쓰면
두 숫자는 싸우지 않습니다.
매체를 여러 개 쓸 때도 같은 원리입니다.
월 광고비 1,000만 원 중 700만 원과 300만 원을
서로 다른 두 매체에 썼다고 해 보겠습니다.
중복 없이 나눈 매출이 1,260만 원과 330만 원이라면
합계 1,590만 원, 광고비 대비 159%입니다.
그런데 쇼핑몰 전체 결제 매출이 1,900만 원이라면
전체 광고비 대비 190%입니다.
차이 310만 원에는 자연 검색, 재구매, 지인 추천이 섞여 있을 수 있습니다.
이 차이를 곧바로 어느 매체의 숨은 기여로 돌리지 않고,
예산을 바꾼 전후 비교나 실험으로 따로 확인합니다.
환불도 같은 줄에 넣습니다.
광고 매출 1,000만 원 중 10%가 환불되면
남는 매출은 900만 원입니다.
광고비가 500만 원이었다면
ROAS는 200%에서 180%로 내려갑니다.
환불이 잦은 상품은 구매일 기준으로 쌓아서 봐야
볼륨이 끝난 뒤 한꺼번에 돌아오는 환불에 놀라지 않습니다.
추적 설정도 점검 목록에 넣어 두세요.
시험 주문 한 건이 관리자에 한 번만 찍히는지,
UTM 이름 규칙이 팀 안에서 같은지,
관리자·분석 도구·실제 결제 매출의 차이를
설명할 수 있는지 확인합니다.
이 계산을 건너뛰면 생기는 일
1. 클릭률이 오르면 바로 소재를 늘린다
CPM이 같이 올랐다면 클릭 수와 CPC는 그대로일 수 있습니다.
비율이 아니라 실제 클릭 수와 CPC를 계산해서 확인합니다.
2. 관리자 ROAS만 보고 증액한다
관리자 ROAS 262%가 필요 ROAS 289%보다 낮다는 것도,
쇼핑몰 기준으로는 187.5%라는 것도
같이 놓아야 보입니다.
증액 회의에는 두 숫자와 공헌이익을 함께 가져갑니다.
3. 쿠폰과 반품을 빼고 허용 광고비를 계산한다
판매가에서 변동비만 빼면 허용 광고비가 후하게 나옵니다.
쿠폰 할인, 반품으로 돌아가는 금액, 사은품 비용을 넣으면
필요 ROAS가 한 단계 높아지는 경우가 많습니다.
4. 서로 다른 기간을 한 줄에 섞는다
구매까지 며칠 걸리는 상품이라면
이번 주 클릭과 이번 주 주문이 같은 사람에게서 나온 게 아닐 수 있습니다.
최근 2~3일 숫자는 아직 주문이 덜 잡힌 상태입니다.
최근 구간은 "집계 중"으로 따로 표시하고,
비교는 구매가 충분히 잡힌 기간끼리 합니다.
자주 받는 질문
Q. 대행사가 정해 준 목표 ROAS를 그대로 써도 되나요?
숫자보다 그 숫자를 만든 재료를 물어보세요.
변동비를 어디까지 넣었는지, 쿠폰과 반품을 반영했는지,
부가세 기준은 무엇인지, 목표 이익이 포함됐는지.
같은 300%라도 이 네 가지에 따라 뜻이 전혀 다릅니다.
Q. CPM이 갑자기 올랐는데 소재를 꺼야 하나요?
바로 끄지 말고 같은 기간의 클릭률, 전환율, CPA를 같이 보세요.
CPM이 올라도 뒤 칸이 함께 좋아지면 결과는 유지될 수 있습니다.
반대로 CPM이 내렸는데 주문이 줄었다면
지면, 대상, 소재의 약속, 사이트 오류를 차례로 확인합니다.
Q. 관리자 매출과 쇼핑몰 매출 중 어느 쪽이 맞나요?
둘 다 자기 기준으로는 맞습니다.
기간, 기여 기준, 환불 반영 여부를 적어 두고
차이가 어느 방향으로, 얼마나 나는지를 꾸준히 추적하세요.
사업 손익은 쇼핑몰 기준, 캠페인 비교는 같은 플랫폼 기준이 편합니다.
Q. 전환율은 몇 %면 괜찮은 건가요?
정해진 합격선은 없습니다.
같은 2%라도 객단가 3만 원 상품과 30만 원 상품의 뜻이 다르고,
CPM과 클릭률에 따라 필요한 전환율도 달라집니다.
필요 ROAS에서 거꾸로 계산한 "우리 상품의 필요 전환율"과
비교하는 것이 가장 정확합니다.
랜턴 예시라면 CPC 750원에서 필요한 전환율은 약 5.56%였습니다.
숫자 하나를 고치려 하기 전에,
그 숫자가 줄의 어느 칸에 있는지부터 찾으세요.
오늘 해 볼 일
주력 상품 하나로 변동비를 빼고
주문 한 건에 쓸 수 있는 광고비와 필요 ROAS를 계산해 보세요.
그다음 지난 4주 숫자를
CPM, 클릭률, CPC, 전환율, CPA, 객단가, ROAS 순서로 한 줄에 놓고
꺾인 칸 옆에 확인할 가설을 한 문장씩 적습니다.
원가나 쿠폰 정책, 월 주문량이 바뀌면 기준선도 움직이니
분기마다 손익표를 다시 열어 두세요.
손익 기준부터 같이 계산해 보고 싶으시면 비마이마케터가 숫자부터 함께 열어 보겠습니다.